1.市场价格走势
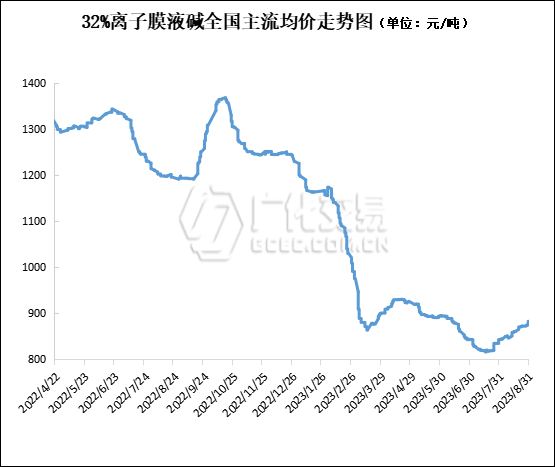
本周,国内液碱市场涨跌互现,全国32%离子膜碱均价较上周同期上涨4.10%。
北方地区来看:周内山东地区货源较为充足,下游需求表现稳定,价格弱稳维持。华北地区下游需求较为旺盛,市场成交氛围良好,且受西北地区带动,价格偏上调整。西北地区供应紧张,需求尚可,企业出货顺畅无压,液碱市场价格有所上涨。
南方市场来看:华东地区供需层面变化不大,节中库存有所累积,碱厂持稳出货为主,市场暂稳观望。华中地区装置开工情况稳定,供应尚可,下游需求较为稳定,当地市场价格稳中有涨。西南地区装置暂无变动,下游刚需才为主,供需稳定的情况下,价格随之保持稳态。华南地区船货增多,供应较为充足,然下游需求平平,终端抵触高价,市场价格有所下调。
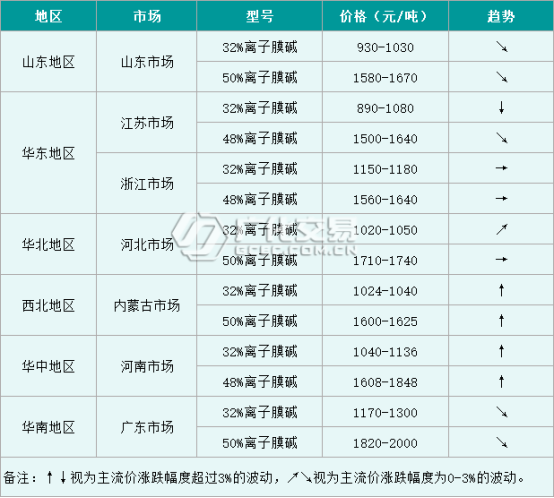
截至10月11日,国内主流地区液碱市场参考价格如下:
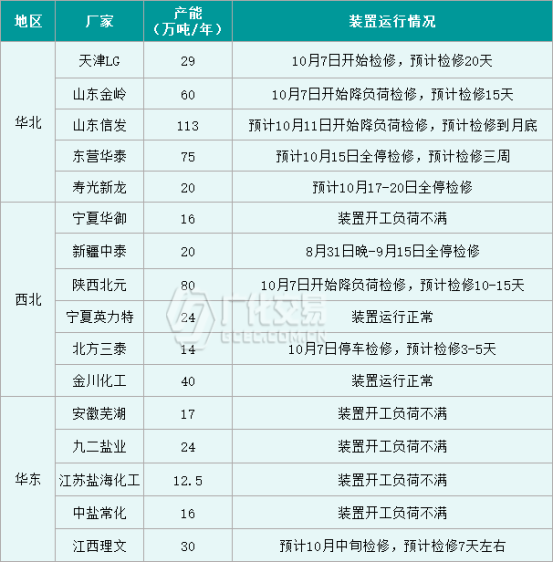
本周,氯碱企业开工率在82.02%左右。天津LG、北方三泰、陕西北元以及山东金岭装置检修,部分企业开工不满,开工负荷较前期水平略有下降。后期检修计划较多,市场供应量存下降预期。
1.市场价格走势
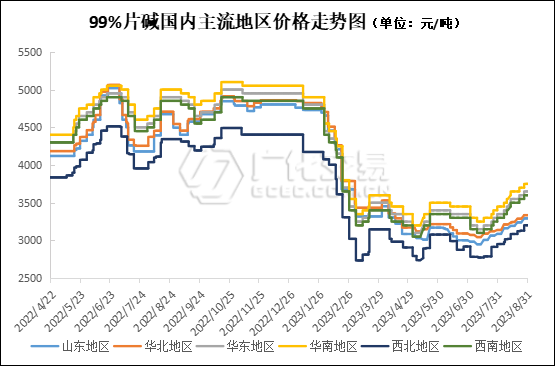
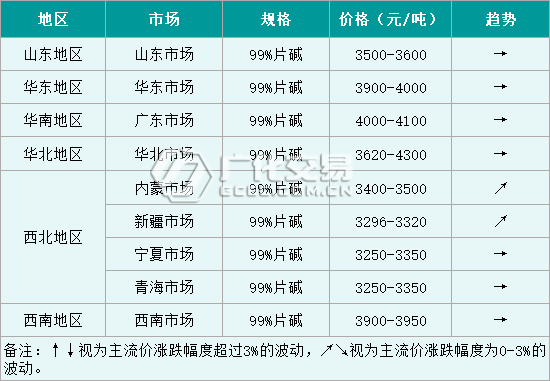
本周,国内片碱市场大稳小涨,各主流市场价格坚挺,西北地区因出货压力不大,价格窄幅上调。目前,西北地区主流成交价格在3440-3500元/吨,山东地区主流成交价格在3450-3700元/吨。本周片碱装置运行稳定,整体供应变化不大。但假期期间危化品运输受限,库存升温,不过假期结束,主流碱厂交付前期预售订单,库存压力有所缓解。由于目前价格处于高位,终端采购谨慎,新单成交一般,需求稳量维持,整体市场基本向稳。截至10月11日,国内主流地区片碱市场参考价格如下:
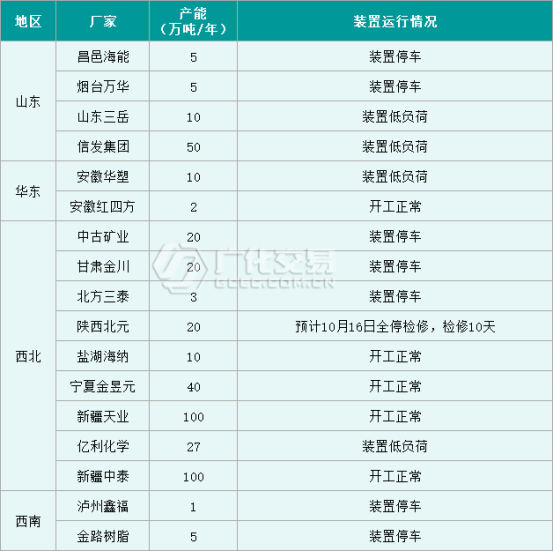
本周,片碱装置运行维持前期水平,暂无明显变动。陕西北元中旬存检修计划,供应或减少,其他地区开工变化不大。需要关注的是西北地区意向扩产企业的实际投产情况,若是能如期投产,届时供应偏紧局面将被打破。

